
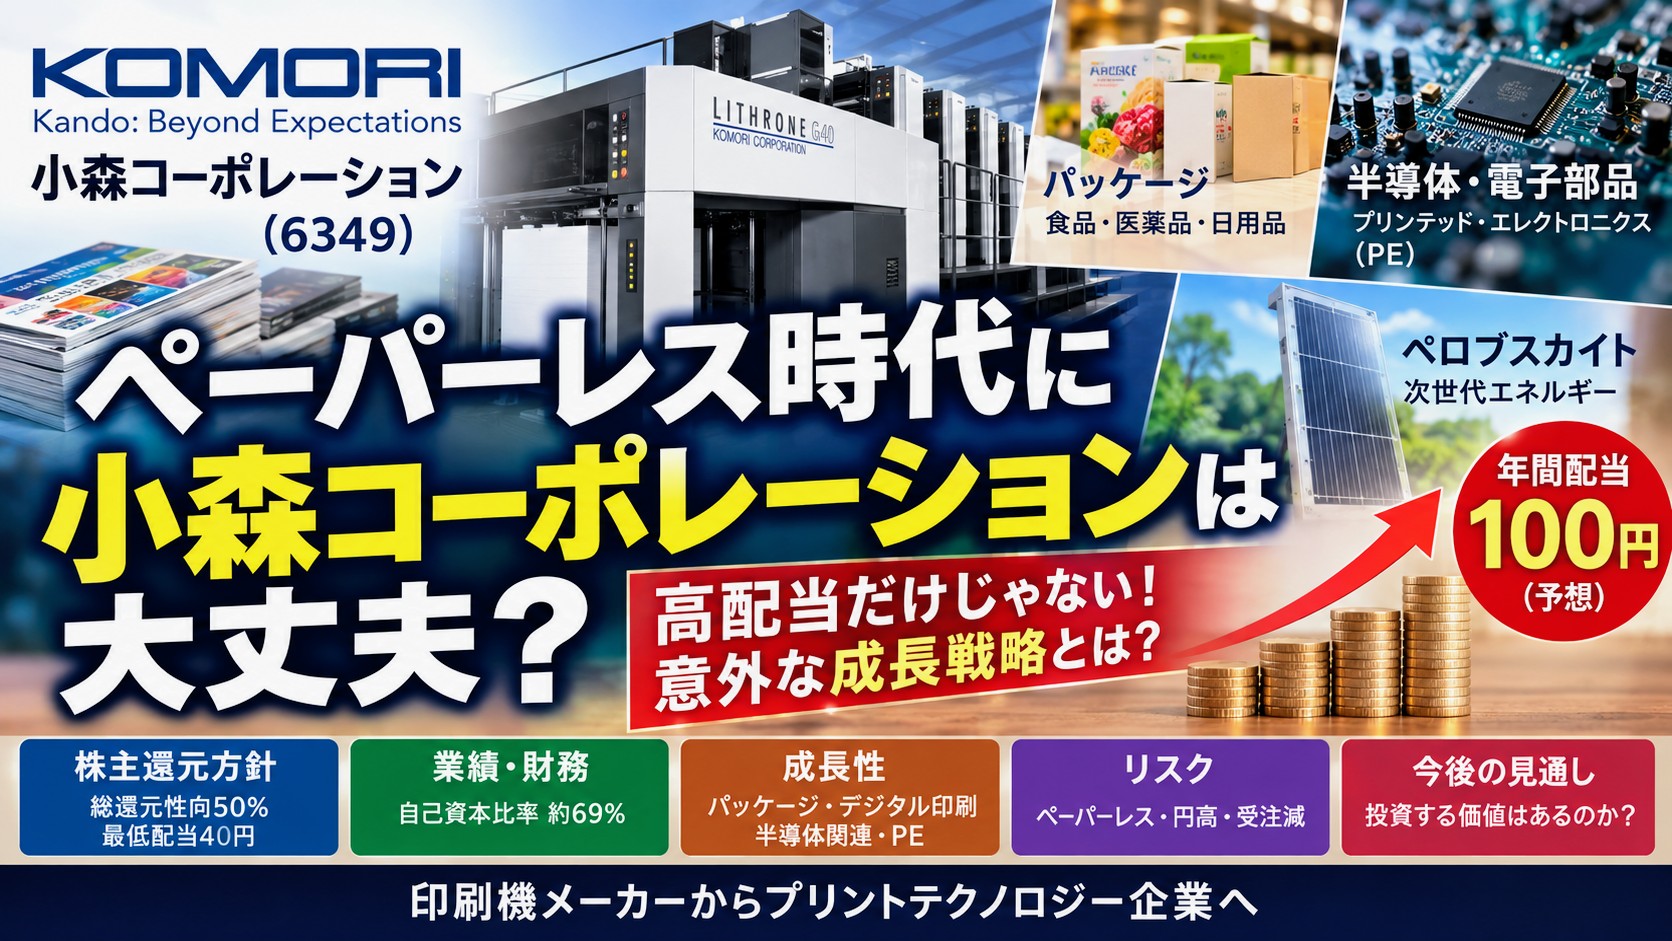
小森コーポレーション(6349)と聞いて、
私が最初に思ったのはシンプルな疑問でした。
「ペーパーレスの時代に、印刷機メーカーへ投資して大丈夫なのだろうか?」
電子書籍、スマートフォン、ネット広告、電子契約。
私たちの生活を見ても、紙を使う機会は確実に減っています。
そんな中、小森コーポレーションは業務用の大型印刷機を作っている会社です。
しかも2027年3月期は年間配当を
1株100円と予想しており、
2026年9月11日の終値1,947円で計算すると、
予想配当利回りは約5.1%になります。
高配当株としてはかなり魅力的です。
しかし私は、高い配当利回りだけを理由に株を買うのは怖いと考えています。
重要なのは、
② 配当を無理なく続けられるのか
③ 縮小する事業に代わる成長事業が育っているのか
という点です。
今回は小森コーポレーションについて、
ペーパーレスというリスクだけでなく、
株主還元、配当方針、業績、成長戦略、半導体関連事業まで
調べてみました。
※筆者は小森コーポレーションの株式を保有しています。
本記事は特定銘柄の購入・売却を推奨するものではありません。
- 小森コーポレーションは何を作っている会社?
- ペーパーレスはやはり大きなリスク
- 小森自身も「従来型印刷だけではダメ」と考えている
- 成長候補① パッケージ印刷
- 成長候補② デジタル印刷
- 成長候補③ 実は半導体関連にも進出
- ペロブスカイト太陽電池にも印刷技術を応用
- 業績を見ると「衰退企業」とは言い切れない
- 2027年3月期は大幅成長を予想しているわけではない
- 第1四半期は増収増益でスタート
- 株主還元はかなり意識するようになっている
- 最低配当40円は安心材料。ただし「永久保証」ではない
- 年間配当は45円から100円へ大幅増加
- 実は年間100円は当初75円だった
- ただし100円増配の理由は「利益成長だけ」ではない
- 長期連続増配株とは少し違う
- 小森に本当に成長性はあるのか?
- 200億円の戦略投資枠を用意
- 会社自身が事業ポートフォリオ転換を明言
- 営業利益率7%・ROE6%以上を目標
- ただROE6%ではまだ十分とは言えない
- 財務には余裕がある
- 円高は小森にとって注意が必要
- 株価指標を見ると「高配当バリュー株」
- 私が考える小森の6つのリスク
- 私が評価しているところ
- 私なら「高配当だから買う」ではなく事業転換を見守る
- 今後の決算で私が確認したいポイント
- まとめ|「印刷機メーカーだから将来性がない」では判断できない
小森コーポレーションは何を作っている会社?
小森コーポレーションは1923年創業の印刷機械メーカーです。
東証プライム市場に上場しており、証券コードは6349です。
一般家庭で使うプリンターではなく、
印刷会社などで使われる大型の業務用印刷機を製造しています。
・商業用オフセット印刷機
・パッケージ向け印刷機
・銀行券・有価証券向け印刷機
・デジタル印刷機
・印刷後の加工装置
・PE(プリンテッド・エレクトロニクス)関連装置
つまり、小森を単純に
「本やチラシを印刷する機械の会社」
と考えると、現在の事業を正確には捉えられません。
ペーパーレスはやはり大きなリスク
一方で、
「印刷物が減っている」という問題を軽視することもできません。
出版、広告、カタログ、チラシなどの商業印刷は、
インターネットや電子書籍の普及によって長期的に縮小する可能性があります。
↓
印刷会社の仕事量が減少
↓
印刷会社の設備投資が減少
↓
印刷機メーカーの需要にも影響
これは一時的な景気悪化とは違います。
景気が回復しても、
電子書籍から紙の本へ完全に戻るわけではありません。
そのため、小森へ長期投資するなら
「従来の商業印刷が減っても、別の事業で補えるのか」
を見る必要があります。
小森自身も「従来型印刷だけではダメ」と考えている
ここが小森を調べていて面白かったところです。
会社側も従来型の商業印刷市場だけに依存することを考えていません。
現在は事業ポートフォリオを、
より成長性が期待できる市場へ移そうとしています。
パッケージ印刷
↓
デジタル印刷
↓
証券・銀行券印刷
↓
半導体・電子部品向けPE事業
成長候補① パッケージ印刷
私が比較的分かりやすい成長分野だと思うのが
パッケージ印刷です。
例えば、
食品、医薬品、化粧品、飲料、日用品などには
箱や包装材が必要です。
電子書籍が普及しても、
薬や食品の箱がなくなるわけではありません。
むしろ世界経済が成長し、
消費量が増えればパッケージ需要も増える可能性があります。
小森は北米でもパッケージ関連企業・事業を取得し、
従来は接点を持ちにくかった大手パッケージメーカーへの販売を進めています。
2026年3月期について会社側も、
高付加価値印刷やパッケージ分野の設備需要は
比較的堅調だったと説明しています。
成長候補② デジタル印刷
「ペーパーレス=印刷業界のデジタル化」
と思ってしまいがちですが、
ここでいうデジタル印刷は少し意味が違います。
印刷そのものをなくすのではなく、
印刷工程をデジタル化するという市場です。
従来型オフセット印刷は大量印刷に強い一方、
少量・多品種の印刷ではデジタル方式にメリットがあります。
企業の商品数が増えたり、
地域ごとに異なるパッケージを作ったり、
少量生産が増えたりすれば、
デジタル印刷機の需要が拡大する可能性があります。
小森は「J-throne 29」などのデジタル印刷機を展開しており、
デジタル印刷を中期経営計画の
成長事業として位置付けています。
成長候補③ 実は半導体関連にも進出
私が最も意外だったのがここです。
小森グループでは、
PE(プリンテッド・エレクトロニクス)
という分野にも力を入れています。
子会社のセリア・コーポレーションが、
印刷技術を利用して基板や電子部品を製造する装置を展開しています。
簡単に言えば、
長年培ってきた「正確に塗る・印刷する」技術を
紙だけでなく電子部品や基板の製造に利用する技術です。
例えば半導体チップと基板を接続する工程では、
樹脂を隙間なく充填したり、
非常に細かな配線を形成したりする必要があります。
ここで小森グループが持つ真空印刷などの技術が活用されています。
スマートフォン、自動車、VR、ウェアラブル端末などで
高密度基板の需要が拡大すれば、
小森にとって従来の印刷業界とは異なる
新しい顧客市場になる可能性があります。
ペロブスカイト太陽電池にも印刷技術を応用
さらに小森は、
次世代太陽電池として注目される
ペロブスカイト太陽電池などへの技術応用にも取り組んでいます。
薄膜を均一に形成する技術など、
印刷機メーカーとして培った精密な塗工技術を
電子デバイス製造へ応用しようとしています。
ただし、ここは注意が必要です。
PEやペロブスカイト関連が
現時点ですでに小森全体の利益を大きく支えているわけではありません。
現時点では、新しい成長の芽として見るのが適切だと思います。
業績を見ると「衰退企業」とは言い切れない
では実際の業績はどうでしょうか。
2026年3月期の連結業績は以下の通りでした。
| 項目 | 2026年3月期 | 前年比 |
|---|---|---|
| 売上高 | 1,186億円 | +6.8% |
| 営業利益 | 94億円 | +32.2% |
| 経常利益 | 107億円 | +40.8% |
| 純利益 | 73億円 | +1.7% |
売上だけでなく営業利益も大きく増えています。
少なくとも現在の小森は、
「ペーパーレスによって売上も利益も一直線に減っている会社」
ではありません。
一方で注意したい数字もあります。
2026年3月期の受注高は
1,145億円で前年比12.5%減でした。
印刷機は大型の設備なので、
受注の動きは将来の売上を考えるうえで重要です。
私は売上高や配当だけではなく、
今後は受注高も継続的に確認したいと思います。
2027年3月期は大幅成長を予想しているわけではない
ここは小森の「成長性」を判断するうえでかなり重要です。
会社の2027年3月期通期予想は、
おおむね以下の内容です。
| 項目 | 会社予想 | 前期比 |
|---|---|---|
| 売上高 | 1,240億円 | +4.5% |
| 営業利益 | 95億円 | +1.0% |
| 経常利益 | 92億円 | -14.2% |
| 純利益 | 72億円 | -2.3% |
この数字を見ると、
現在の小森を「高成長株」と呼ぶのは少し違うと思います。
売上は増える見込みですが、
営業利益はほぼ横ばい、
経常利益や純利益は減益予想です。
つまり現在は、
ではなく、
既存事業で利益を確保しながら、
次の成長事業へ資金を振り向けている転換期の会社
と見る方が私はしっくりきます。
第1四半期は増収増益でスタート
2027年3月期第1四半期は、
売上高約231億円、営業利益約5.4億円、
経常利益約9.1億円、純利益約5.3億円でした。
前年同期比では、
売上高+2.5%、
営業利益+6.5%、
経常利益+45%程度、
純利益+23%程度となっています。
第1四半期だけで判断するのは早いですが、
少なくとも現時点で本業が大きく崩れているわけではありません。
株主還元はかなり意識するようになっている
高配当投資家として特に注目したいのが、
小森の株主還元方針です。
第7次中期経営計画では、
最低配当額:年間40円
配当だけでなく、自社株買いを含めて株主還元を重視する方針
を掲げています。
「総還元性向」とは、
利益のうちどれくらいを
配当+自社株買いで株主へ還元したかを見る指標です。
配当性向だけを見るよりも、
企業全体の株主還元姿勢を確認しやすい指標です。
最低配当40円は安心材料。ただし「永久保証」ではない
年間40円という最低配当額が設定されているのは、
高配当投資家にとって安心材料です。
しかし、ここは勘違いしないようにしたいところです。
第7次中期経営計画期間中の方針です。
永久的に40円以上を保証する制度ではありません。
また、いわゆる
「累進配当」
を明確に掲げている会社とも違います。
したがって、
「今後絶対に減配しない会社」
と考えるのは早いと思います。
年間配当は45円から100円へ大幅増加
それでも最近の配当推移はかなり強いです。
| 決算期 | 年間配当 |
|---|---|
| 2023年3月期 | 45円 |
| 2024年3月期 | 60円 |
| 2025年3月期 | 68円 |
| 2026年3月期 | 70円 |
| 2027年3月期予想 | 100円 |
2027年3月期の100円配当が実施されれば、
2024年3月期から4期連続の増配となります。
2023年3月期の45円と比較すると、
4年間で年間配当は2倍以上になる計算です。
高配当投資家としては魅力的な推移です。
実は年間100円は当初75円だった
さらに注目したいのが、
2027年3月期の配当予想です。
当初は、
=年間75円
という予想でした。
しかし2026年7月29日、
会社は配当予想を上方修正しました。
=年間100円
一気に25円の増配です。
ただし100円増配の理由は「利益成長だけ」ではない
ここは今回調べていて、
かなり重要だと感じました。
年間100円への増配は、
通期業績予想を大幅に上方修正したからではありません。
会社は増配理由として、
株高や円安などによって
純資産が中期経営計画の当初想定を上回って推移している
ことを挙げています。
つまり、
というより、
「財務余力が想定より大きくなったので、
株主への還元を増やした」
という面も大きいということです。
これは株主にはもちろん嬉しい話ですが、
100円配当が今後毎年同じペースで増えるとは限りません。
私はここを、
高配当投資家として最も注意して見たいと思っています。
長期連続増配株とは少し違う
最近4年間の増配は非常に魅力的です。
しかし、小森は何十年も減配していない
「永久増配型企業」ではありません。
実際、2020年3月期は30円、
2021年3月期は20円まで年間配当が減った時期もありました。
したがって私は、
ではなく、
「最近、株主還元姿勢がかなり強くなってきた企業」
と評価する方が適切だと思います。
小森に本当に成長性はあるのか?
ここまで見ると、
「配当は魅力的。でも会社そのものは成長できるのか?」
という疑問が残ります。
私の結論は、
ただし現時点では、
成長が証明された会社というより、
事業転換が成功するかを見極める段階
だと思います。
200億円の戦略投資枠を用意
会社が本気で事業転換を進めようとしていることは、
資金配分からも分かります。
第7次中期経営計画では、
総額200億円の戦略投資枠を設定しています。
| 用途 | 投資枠 |
|---|---|
| 維持・更新投資 | 50億円 |
| 新市場・新事業 | 150億円 |
| 合計 | 200億円 |
単に既存の印刷機を作り続けるのではなく、
新しい市場へ資金を振り向ける方針です。
実際にパッケージ分野では買収を行っており、
北米市場で新しい顧客層へ販売を広げています。
会社自身が事業ポートフォリオ転換を明言
小森が面白いと思うのは、
経営陣自身が従来の印刷業だけに依存する危険性を
かなり明確に認識しているところです。
会社は今後、
エンドユーザーを従来の印刷業界だけではなく、
医薬品
パッケージ
電子部品
半導体関連
などへ広げていく方針を示しています。
これが成功すれば、
小森の評価は「印刷機メーカー」から
「精密プリントテクノロジー企業」へ変わる可能性があります。
営業利益率7%・ROE6%以上を目標
第7次中期経営計画では、
ROE:6%以上
を2027年3月期の目標として掲げています。
2024年3月期では営業利益率4.7%、
ROE4.2%だったため、
単純な売上拡大だけでなく
収益性そのものを改善することを重視しています。
2026年3月期の営業利益率は約7.9%まで改善しており、
営業利益率についてはすでに中計目標を上回る水準です。
ただROE6%ではまだ十分とは言えない
一方、投資家としてはもう一歩踏み込みたいところです。
会社自身は資本コストを
8~9%程度と認識しています。
一般的には、
ROEが資本コストを上回って初めて
株主資本を効率よく活用していると評価しやすくなります。
つまり、
<
資本コスト8~9%
という現在の状況では、
まだ十分とは言えません。
会社もそれを認識しており、
次の中期経営計画では
資本コストを恒常的に上回るROEを目指す方針を示しています。
ここが実現すれば、
PBR1倍割れの評価が改善する可能性があります。
財務には余裕がある
小森の強みの一つが財務です。
2026年3月期の自己資本比率は約69%。
財務基盤が比較的強いため、
景気悪化への耐久力だけでなく、
新規事業への投資余力もあります。
成長事業への投資を進めながら、
配当も増やせている背景には
この財務余力があります。
円高は小森にとって注意が必要
現在の投資環境を考えると、
為替も無視できません。
2026年3月期の海外売上高比率は
72.1%でした。
会社自身も、
これまで円安による恩恵を受けてきた輸出企業であることを認めています。
したがって、急激な円高が進むと
円換算売上や利益に逆風となる可能性があります。
むしろ海外売上比率の高さを考えると、
急速な円高は注意すべきリスクです。
株価指標を見ると「高配当バリュー株」
2026年9月11日の終値1,947円を基準にすると、
おおよその指標は次のようになります。
| 項目 | 水準 |
|---|---|
| 株価 | 1,947円 |
| 予想PER | 14倍前後 |
| PBR | 0.8倍前後 |
| 年間配当予想 | 100円 |
| 予想配当利回り | 約5.1% |
成長株のような高いPERで評価されている企業ではありません。
現在は、
高配当+低PBRのバリュー株
という評価が近いと思います。
※株価・PER・PBR・配当利回りは日々変動します。
記事作成時点の参考値です。
私が考える小森の6つのリスク
① 商業印刷市場の縮小
出版・チラシ・カタログなど従来型印刷は長期的に減少する可能性があります。
② 成長事業はまだ発展途上
PE・半導体関連は魅力的ですが、現時点で会社全体を牽引する規模とは言えません。
③ 受注減少
2026年3月期の受注高は前年比12.5%減でした。今後の回復を確認したいところです。
④ 円高
海外売上比率が7割を超えるため、急激な円高は業績の逆風になり得ます。
⑤ 100円配当の持続性
今回の増配には純資産上振れも影響しており、今後も毎年100円以上が保証されているわけではありません。
⑥ 新事業への投資が利益につながるか
200億円の戦略投資を実施しても、必ず高いリターンを生むとは限りません。
私が評価しているところ
一方で、長期投資家として評価できる部分も多くあります。
・予想配当利回りが5%前後
・総還元性向50%を意識
・直近では増配傾向
・パッケージという比較的堅調な市場を持つ
・半導体・電子部品という新市場へ進出している
・経営陣自身が事業転換の必要性を認識している
私なら「高配当だから買う」ではなく事業転換を見守る
小森コーポレーションは、
年間100円の配当予想だけを見ると非常に魅力的です。
しかし私は、
利回り5%だから安心して買える株
とは考えていません。
むしろ一番重要なのは、
5年後、10年後に小森が何で稼いでいるのかです。
↓
パッケージが拡大
↓
デジタル印刷が成長
↓
PE・半導体関連が新しい収益源へ
この転換が成功すれば、
現在の「印刷機メーカー」という評価そのものが
変わる可能性があります。
逆にPEやデジタル印刷が思うように育たず、
既存事業だけが縮小すれば、
典型的な高配当バリュートラップになる可能性もあります。
今後の決算で私が確認したいポイント
パッケージ事業の売上が伸びるか
デジタル印刷機の販売が拡大するか
PE・半導体関連が利益に貢献し始めるか
営業利益率7%以上を維持できるか
ROEが資本コストを上回る水準まで改善するか
100円配当を利益成長で支えられるようになるか
まとめ|「印刷機メーカーだから将来性がない」では判断できない
ペーパーレス時代に印刷機メーカーへ投資する。
最初は私も少し不安を感じました。
実際、出版・商業印刷市場の縮小は
小森にとって無視できないリスクです。
しかし調べてみると、
会社自身もその問題を認識しており、
既存の印刷機だけに頼ろうとしているわけではありません。
パッケージ、デジタル印刷、
PE、半導体関連などへ事業領域を広げています。
株主還元についても、
第7次中期経営計画では
総還元性向50%、最低配当40円を掲げ、
2027年3月期には年間100円の大幅増配を予定しています。
一方で、
100円配当が永久に続く保証はありません。
また現時点の業績予想を見る限り、
小森を高成長株と呼ぶのもまだ早いと思います。
「印刷機メーカー」から
「プリントテクノロジー企業」へ
変われるのかを見守る株
私は現在、小森コーポレーションを
そのように見ています。
高配当だけを見るのではなく、
利益成長、受注、ROE、
そして成長事業への転換を今後も確認していきたいと思います。
主な参考資料
小森コーポレーション 2026年3月期決算資料
小森コーポレーション 2027年3月期第1四半期決算資料
小森コーポレーション 第7次中期経営計画
小森コーポレーション 株式・配当情報
小森コーポレーション CFOメッセージ
小森コーポレーション 事業概要
※本記事は筆者個人の考えをまとめたものであり、
特定銘柄の購入・売却を推奨するものではありません。
株式投資には元本割れの可能性があります。
投資判断はご自身の責任でお願いいたします。

コメント